Sumber: TribunNews
KEWENANGAN MAHKAMAH KONSTITUSI DALAM MENGUJI UNDANG-UNDANG ANGGARAN PENDAPATAN DAN BELANJA NEGARA (STUDI KASUS PUTUSAN MAHKAMAH KONSTITUSI NOMOR 40/PUU-XXIV/2026)
Pendahuluan
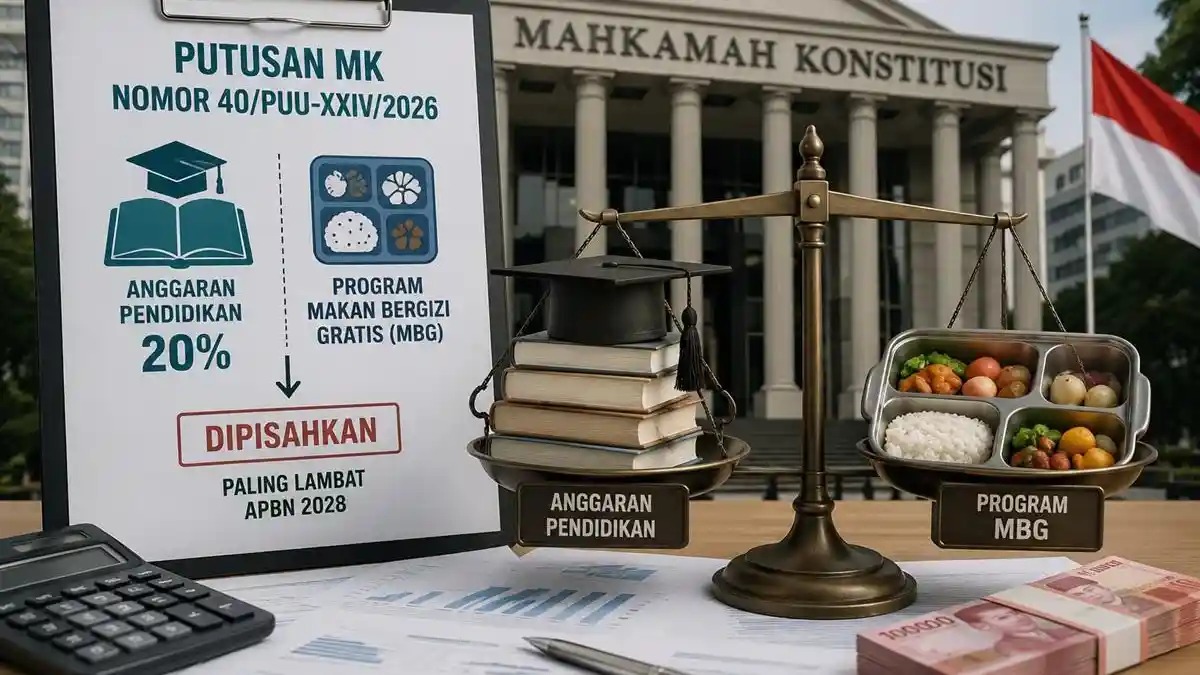
Pasal 24C ayat (1) UUD NRI 1945 memberikan Mahkamah Konstitusi empat kewenangan pokok, salah satunya menguji undang-undang terhadap UUD. Namun tidak setiap undang-undang memiliki karakter yang sama sebagai objek pengujian. Undang-Undang Anggaran Pendapatan dan Belanja Negara bersifat einmalig, berlaku satu tahun anggaran, dan disusun melalui proses politik-teknokratis intensif antara Presiden dan DPR, sehingga secara teori klasik pemisahan kekuasaan syarat pertimbangan kebijaksanaan yang idealnya berada di ranah legislatif-eksekutif, bukan yudisial. Ketika Mahkamah Konstitusi memutus Perkara Nomor 40/PUU-XXIV/2026, 52/PUU-XXIV/2026, dan 55/PUU-XXIV/2026 mengenai Pasal 22 ayat (3) Undang-Undang Nomor 17 Tahun 2025 tentang APBN Tahun Anggaran 2026, yang memasukkan anggaran Program Makan Bergizi Gratis ke dalam komponen anggaran operasional pendidikan, putusan tersebut menjadi titik masuk yang relevan untuk mengkaji tiga persoalan hukum tata negara, yaitu batas kewenangan Mahkamah Konstitusi menguji UU APBN, keabsahan pengujian atas bagian Penjelasan pasal, serta konsistensi teknik putusan konstitusional bersyarat dengan doktrin Mahkamah Konstitusi sebagai negative legislator.
Kewenangan MK Menguji UU APBN sebagai Objek Judicial Review
Pasal 24C ayat (1) UUD 1945 MK berwenang untuk menguji Undang-Undang terhadap Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 termasuk UU APBN. Kewenangan ini menempatkan Mahkamah Konstitusi sebagai negative legislator, yakni lembaga yang berwenang membatalkan norma undang-undang yang bertentangan dengan konstitusi, berbeda dengan fungsi legislatif sebagai positive legislator yang membentuk norma. Prinsip ini bersandar pada pandangan Hans Kelsen bahwa pengadilan yang berwenang membatalkan undang-undang secara individual maupun umum berfungsi sebagai legislator negatif. Dalam kasus a quo, Mahkamah Konstitusi menerima dan memeriksa pokok perkara pengujian UU APBN 2026, menegaskan bahwa sifat einmalig dan muatan teknis-fiskalnya tidak menempatkan UU APBN sebagai produk hukum yang kebal dari pengujian konstitusionalitas. Para Pemohon, mendalilkan bahwa pencantuman anggaran MBG dalam komponen pendidikan menyebabkan anggaran pendidikan murni hanya sekitar 11,9% dari APBN, jauh dari mandat 20 persen dalam Pasal 31 ayat (4) UUD 1945, sementara Dewan Perwakilan Rakyat berpendirian bahwa pendanaan tersebut adalah konsekuensi logis karena penerima manfaatnya adalah peserta didik.
Pengujian atas Penjelasan Pasal sebagai Objek Uji Materiil
Keistimewaan pokok perkara a quo terletak pada objek pengujiannya, yang tidak diarahkan pada norma Pasal 22 ayat (3) secara in concreto, melainkan pada frasa yang termuat dalam bagian Penjelasan, yang menyatakan bahwa
- Anggaran Pendidikan direncanakan sebesar Rp769.086.869.324.000,00 (tujuh ratus enam puluh sembilan triliun delapan puluh enam miliar delapan ratus enam puluh sembilan juta tiga ratus dua puluh empat ribu rupiah).
- Anggaran Pendidikan sebagaimana dimaksud pada ayat (1) sebesar 20,0% (dua puluh koma nol persen) dari total anggaran Belanja Negara sebesar Rp3.842.728.369.471.000,00 (tiga kuadriliun delapan ratus empat puluh dua triliun tujuh ratus dua puluh delapan miliar tiga ratus enam puluh sembilan juta empat ratus tujuh puluh satu ribu rupiah).
- Anggaran Pendidikan sebagaimana dimaksud pada ayat (1) termasuk untuk pendanaan operasional penyelenggaraan Pendidikan.
- Anggaran Pendidikan sebagaimana dimaksud pada ayat (1) termasuk Investasi Pemerintah pada pos pembiayaan.
- Hasil kelolaan dari dana abadi sebagaimana dimaksud pada ayat (4) digunakan oleh kementerian/lembaga terkait sesuai peruntukannya.
- Ketentuan lebih lanjut mengenai rincian Anggaran Pendidikan dan penggunaan hasil kelolaan dana abadi diatur dalam Peraturan Presiden.
Secara dogmatik perundang-undangan, bagian Penjelasan pada dasarnya berfungsi sebagai tolle lege (alat tafsir) atas norma, bukan sebagai wahana pembentukan norma baru yang bersifat otonom. Dengan diterimanya permohonan pengujian terhadap bagian Penjelasan tersebut, Mahkamah Konstitusi secara tersirat mengakui bahwa Penjelasan pasal dapat memiliki daya normatif yang substantif.
Oleh karena itu, apabila secara faktual Penjelasan tersebut menimbulkan pergeseran kebijakan, Mahkamah Konstitusi berwenang untuk menguji dan mengoreksinya, setara dengan pengujian terhadap norma pasal pada umumnya. Dalam pertimbangannya, Mahkamah Konstitusi menilai bahwa pencantuman program makan bergizi ke dalam Penjelasan Pasal 22 ayat (3) telah menimbulkan ketidakseimbangan proporsionalitas anggaran, sehingga negara dituntut untuk menetapkan secara tegas batas-batas komponen utama pendidikan. Pendirian Mahkamah ini membawa implikasi metodologis yang fundamental, yakni praktik legislasi yang menyisipkan perubahan orientasi norma melalui bagian Penjelasan tidak dapat dijadikan sarana untuk menghindari mekanisme pengujian konstitusionalitas.
Putusan Konstitusional Bersyarat dan Batas Doktrin negative legislator
Amar putusan menyatakan bahwa Penjelasan Pasal 22 ayat (3) tidak bertentangan dengan Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 secara bersyarat (conditionally constitutional), dengan ketentuan: (i) keberlakuannya terbatas pada APBN Tahun Anggaran 2026; dan (ii) kewajiban untuk memisahkan anggaran program makan bergizi dari pos pendidikan paling lambat pada APBN Tahun Anggaran 2028. Konstruksi demikian merupakan putusan konstitusional bersyarat (conditionally constitutional decision), yakni teknik putusan yang telah menjadi yurisprudensi tetap Mahkamah Konstitusi guna menghindari timbulnya kekosongan hukum (rechtsvacuum) sebagai akibat dari pembatalan norma secara direct (langsung).
Doktrin negative legislator pada hakikatnya mereduksi kewenangan Mahkamah Konstitusi semata pada fungsi pembatalan norma, tanpa disertai wewenang untuk memerintahkan pembentuk undang-undang ataupun merumuskan norma substitutif, sebagaimana secara eksplisit pernah diatur dalam Pasal 57 ayat (2a) Undang-Undang Nomor 8 Tahun 2011 tentang Mahkamah Konstitusi. Akan tetapi, ketentuan pembatas tersebut kemudian dinyatakan inkonstitusional melalui Putusan Mahkamah Konstitusi Nomor 48/PUU-IX/2011, dengan pertimbangan bahwa pembatasan tersebut justru menghambat Mahkamah untuk mengisi kekosongan hukum (rechtsvacuum) yang timbul sebagai konsekuensi yuridis dari putusannya sendiri.
Pasca Putusan Mahkamah Konstitusi Nomor 48/PUU-IX/2011, praktik peradilan konstitusi menunjukkan transformasi kewenangan dari peran negative legislator yang bersifat declaratoir menuju peran yang lebih konstitutif dan progresif, yang oleh sejumlah pengamat disebut sebagai gejala pergeseran menuju positive legislator, dengan pijakan pada nilai-nilai keadilan substantif, kondisi noodzakelijk (darurat), dan kebutuhan untuk menutup rechtsvacuum. Penentuan jangka waktu implementasi yang imperatif dan mengikat bagi pembentuk undang-undang pada periode anggaran mendatang, sebagaimana termanifestasi dalam perkara a quo, dapat dikualifikasikan sebagai praktik judicial pragmatism yang berorientasi pada keseimbangan antara rechtszekerheid jangka pendek dan koreksi sistemik jangka panjang. Namun demikian, praktik tersebut sekaligus mempertegas kecenderungan yang lebih fundamental, yaitu semakin lunturnya batas antara negative legislator dan positive legislator, terutama dalam konteks pengujian norma yang berdampak pada kebijakan anggaran negara
Penutup
Putusan Mahkamah Konstitusi yang menguji Penjelasan Pasal 22 ayat (3) Undang-Undang APBN Tahun Anggaran 2026 menegaskan bahwa UU APBN kendati bersifat teknis-fiskal dan lahir melalui proses politik yang intensif tetap merupakan objek pengujian konstitusionalitas yang sah berdasarkan Pasal 24C ayat (1) Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, tanpa dapat dikecualikan semata-mata atas dasar doktrin political question. Mahkamah Konstitusi juga berwenang menguji materi muatan dalam bagian Penjelasan pasal sepanjang memiliki daya normatif substantif, sehingga praktik legislasi yang menyisipkan pergeseran kebijakan melalui Penjelasan tidak dapat terhindar dari koreksi yudisial. Penggunaan teknik putusan konstitusional bersyarat dengan tenggat waktu (conditionally constitutional decision with deadline) dalam perkara ini memperlihatkan kecenderungan Mahkamah Konstitusi untuk bergeser dari peran negative legislator yang murni menuju peran yang lebih aktif, khususnya dalam mengarahkan agenda legislasi di bidang penganggaran pendidikan.
(Legal Research)
Author: Fhadilla Zikra Muharahmah
Editor: Ridhwan Wibowo
Reference
Putusan
Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, khususnya Pasal 24C ayat (1) dan Pasal 31 ayat (4).
Undang-Undang Nomor 17 Tahun 2025 tentang Anggaran Pendapatan dan Belanja Negara Tahun Anggaran 2026, Pasal 22 ayat (3) dan Penjelasannya.
Undang-Undang Nomor 8 Tahun 2011 tentang Perubahan atas Undang-Undang Nomor 24 Tahun 2003 tentang Mahkamah Konstitusi, Pasal 57 ayat (2a).
Putusan Mahkamah Konstitusi Nomor 48/PUU-IX/2011.
Putusan Mahkamah Konstitusi Nomor 40/PUU-XXIV/2026 (digabung dengan Perkara Nomor 52/PUU-XXIV/2026 dan 55/PUU-XXIV/2026).
Baca Artikel Menarik Lainnya!

Mari Mengenal Kesengajaan (Opzet) Sebagai Salah Sa...
17 July 2025
Waktu Baca: 9 menit
Baca Selengkapnya →
Dosen PNS boleh Menjadi Advokat: Apa Kabar Nasib T...
30 April 2025
Waktu Baca: 3 menit
Baca Selengkapnya →
Di Balik Kata "Mitra", Ketika Hukum Belum Bisa Men...
14 September 2026
Waktu Baca: 7 menit
Baca Selengkapnya →